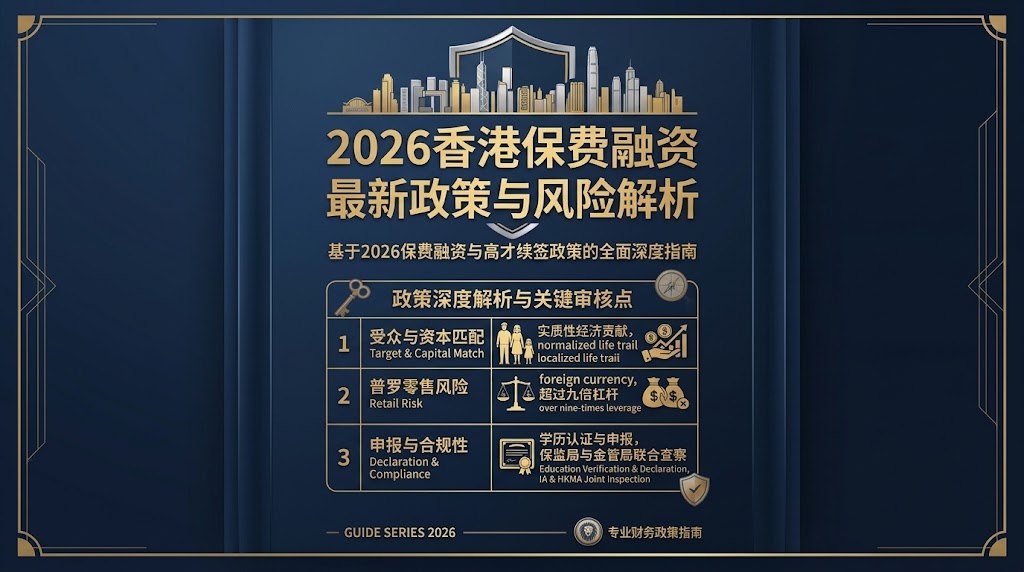
随着美元持续高息而港币利率下降,市场利差空间再度扩大,香港的保费融资业务近期呈再度活跃趋势。对此,香港保险业监管局(保监局)联同香港金融管理局(金管局)已于今年下半年展开了新一轮的保费融资联合查察。
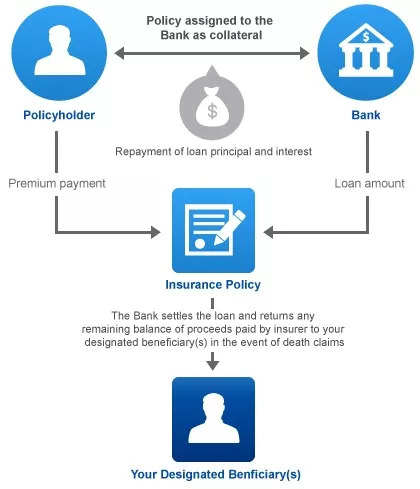
本文将为您深度剖析当前香港保费融资的市场现状、三大值得关注的高危现象,以及公众在进行杠杆投保前必须评估的核心风险。
一、 香港保费融资市场现状:从降温到再度回暖
保费融资业务的起伏与市场借贷利率息息相关。过去几年,利率环境的剧烈变化直接导致了该业务的大起大落:
- 2024年:在利率高企背景下,保监局曾撰文提示风险,当年保费融资业务大幅下降,约占新造业务保费的 12%。
- 2026年上半年:随着港币利率回落,保费融资需求显著上升,业务比例大幅反弹至 36%。
二、 保监局观察到的三大值得关注现象
在业务规模回升的背后,保监局特别指出了以下三个潜在风险现象,提醒投资者切勿盲目跟风:
1. 贷款货币多元化(衍生跨境与汇率风险)
过去投保人多以港币贷款购买美元保单,在联系汇率下风险可控。但近期市场开始出现由境外银行提供低息外币(如瑞士法郎)的贷款安排。
- 高波动性:例如瑞士法郎利率曾在短时间内上调超200个基点,兑美元汇率在过去十年最高波幅达30%。
- 跨境法律风险:境外银行受当地监管,一旦发生纠纷,投保人在香港寻求协助的难度和成本极高。
2. 保费融资“零售化”趋势
杠杆借贷属于高风险财务安排,本应只适合资产充足、风险承受能力高的高净值人士。然而,部分保险公司通过降低入場门槛吸引中产群体,容易导致客户产生“高净值”错觉,高估自身偿债能力。
3. 保单杠杆倍数增加(“以小博大”的幻觉)
在保费折扣、首日现金价值提升及银行高贷款成数、免手续费等优惠叠加下,市场已出现超过九倍杠杆的产品(即仅需支付1成保费便可购买大额保单)。这会放大演示回报,容易让客户忽视市场环境转变带来的巨大财务压力。
三、 充分评估:保费融资的三大核心风险
保监局联同金管局正密切关注市场,并呼吁公众在考虑保费融资前,必须充分了解以下风险,切忌把杠杆当作稳赚不赔的“过三关”游戏:
- 非保證利益波動:分红保单的非保證回報在极端情况下可低至零;若大量投保人因融资安排提早退保,更可能冲击保单整体的非保證利益水平。
- 貸款利率波動:利率并非固定,一旦走高或涉及陌生外币,利息支出可能超乎预期。
- 匯率波動:贷款货币相对保单货币升值时,还款本息将大增,甚至可能因保单价值下跌触发银行要求追加保证金或抵押品。
四、 总结与建议:如何成为精明投保人?
保单回报、贷款利率和汇率的多因素浮动,随时可能让原本的套利空间变为负利差。在决定使用保费融资前,务必审慎评估自身的真实财务状况与风险承受能力。建议公众浏览保监局相关专題网页,参考实际案例与防骗防范贴士,做出最理性的投保决定。