在规划家庭中长期资产配置与多代财富传承时,许多投保人都会面临一个核心疑问:“购买了增额终身寿险或年金险后,中途可以把保单的‘被保险人’(香港保险称为‘受保人’)变更为子女或孙辈吗?”
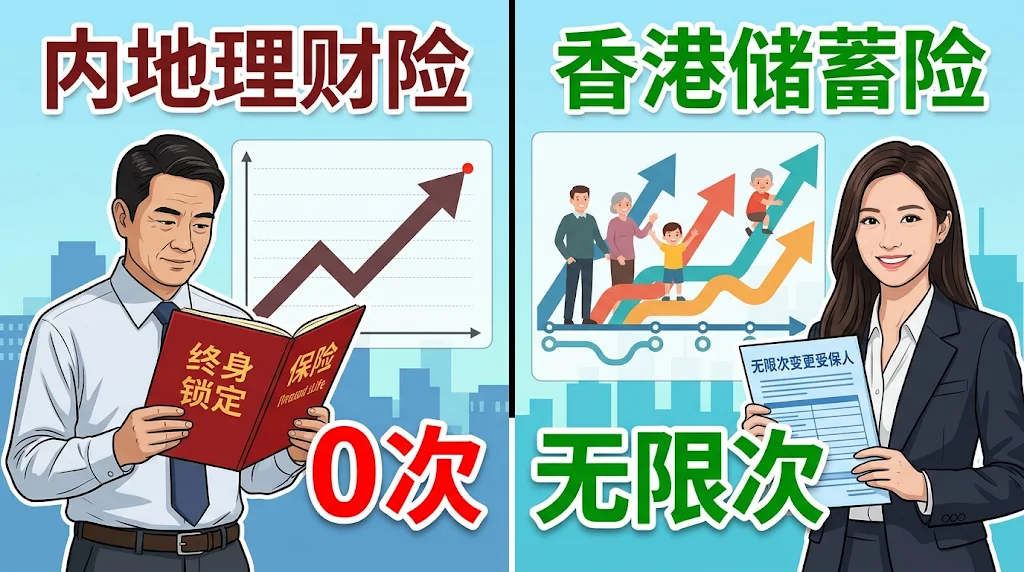
对于“理财险被保险人可以变更吗”这一问题,内地保险与香港保险给出了截然相反的答案:
- 内地理财险:常规增额终身寿险和年金险的被保险人原则上绝对不可变更,合同生效即锁定终身。
- 香港理财险:主流多元货币储蓄分红险的受保人不仅可以变更,还支持“无限次变更”,可实现跨代际的财富永续传承。
本文将从保险法理、精算逻辑、实操条件及财富传承实战四大维度,为您全面对比内地与香港理财险在被保险人变更机制上的核心差异。
一、 核心结论对比表:内地与香港理财险被保险人变更规则
| 对比维度 | 内地理财险(增额终身寿险 / 年金险) | 香港理财险(多元货币储蓄分红险) |
| 被保险人能否变更 | 不可以(除极少数双被保人产品设计外,中途无法替换) | 可以(通常首个保单年度完结后即可申请) |
| 变更次数限制 | 0次(过犹豫期后终身锁定) | 不限次数(随家族代际更替无限延续) |
| 保障期限影响 | 被保险人身故,保险合同即刻终止并进入理赔 | 变更受保人后,保障期自动顺延至新受保人终身 |
| 第二被保险人机制 | 少数创新产品支持“双被保险人”,但须在投保时锁定 | 标配功能,可随时预设后备受保人防止意外断单 |
| 保单拆分功能 | 暂不支持 | 支持“一拆多”,可将大保单拆分为多份独立保单并指定不同受保人 |
| 产品底层属性 | 强人身保障属性的生命保险合同 | 弱人身杠杆、强金融属性的“类家族信托”资产工具 |
二、 内地理财险为什么不能变更被保险人?
在内地保险市场,无论是热销的增额终身寿险,还是养老年金险,保单正式生效后,投保人(保单持有人)和受益人均可按流程申请变更,唯独被保险人不可更改。这背后的原因主要有三点:
1. 精算定价与生命表的刚性约束
人身保险的费率与现金价值测算,高度依赖被保险人的年龄、性别及健康状况。保险公司在承保时,依据当前被保险人的预期寿命(生命表)计算风险成本和资金久期。如果允许中途将一位60岁老人的保单变更为10岁儿童,资金占用周期会瞬间拉长数十年,直接打破原有的精算平衡与准备金计提规范。
2. 《保险法》对“保险标的”的严格界定
根据内地《保险法》的底层逻辑,人身保险合同的标的是“人的寿命和身体”。被保险人是整份合同成立的核心载体。若更换被保险人,在法律上等同于“保险标的发生了根本性替换”,这不再是合同条款的变更,而是构成了一份全新的保险合同。因此,若想更换被保险人,只能通过“退保(领取现金价值)+ 重新投保”实现。
3. 内地的折中方案:“双被保险人”机制的局限
为解决单被保险人“人走单灭”的传承痛点,部分内地保司推出了“双被保险人”增额终身寿险(如父母与子女同为被保险人)。
- 优势:只有当两位被保险人均身故后保单才终止,能有效延长复利增值周期。
- 局限:两位被保险人必须在投保之初就完全确定,保单生效后依然无法新增或替换为未来出生的孙辈。

三、 香港理财险如何实现“无限次变更受保人”?
与内地不同,香港主流的储蓄分红险经过多年迭代,已演变为兼具高流动性与传承功能的金融资产工具,其允许变更受保人的核心逻辑如下:
1. 低身故杠杆弱化了寿命依赖
香港储蓄分红险的身故赔偿通常仅为“已交保费的101%或保单现金价值(取较高者)”。由于保险公司承担的死亡风险赔付极低,精算模型不再强绑定某一位自然人的寿命,从而在制度上允许保单持有人(投保人)无限次更换受保人(Change of Life Insured)。
2. 变更受保人的实操条件(以香港主流保司为例)
虽然支持无限次变更,但实操中仍需满足以下合规条件:
- 时间限制:通常需在保单生效满1个保单年度后方可申请。
- 可保利益原则:新受保人与保单持有人之间必须存在法定认可的“可保利益”(如本人、配偶、未成年子女;部分保司在特定架构下亦认可父母或祖孙关系)。
- 双方在世:原受保人与新受保人在提交变更申请时均须在世。
- 年龄与健康要求:新受保人须符合该产品的投保年龄上限(通常为65至80岁不等)。由于储蓄险侧重理财,绝大多数情况下免体检、无需健康告知,提供身份及关系证明即可批核。
3. 实战演练:一张香港保单如何实现“富过三代”?
假设王先生在35岁时为自己投保一张香港多元货币储蓄险。
- 第一代传承:当王先生65岁时,向保险公司申请将受保人变更为30岁的儿子,保单保障期立即顺延至儿子终身,账户内的现金价值与分红继续免税复利滚存。
- 第二代传承:待儿子65岁时,再次将受保人变更为孙子。 通过这种“接力棒”式的操作,一张保单可以跨越数代人持续增值上百年,彻底打破传统保单因被保险人身故而强制终止的限制。

四、 进阶功能对比:第二受保人与保单拆分
除了“无限次变更受保人”外,香港理财险还配备了两项核心传承功能,进一步拉开了与内地理财险的差距:
- 指定第二受保人(Contingent Insured):防范突发意外风险。若原受保人不幸突然身故、来不及办理变更手续,预先指定的“第二受保人”将自动接任成为新受保人,保单不会触发身故理赔而终止,确保财富增值不中断。
- 保单拆分(Policy Split):解决多子女家庭分配难题。若投保人育有两名或以上子女,最初只需配置一张大额保单,日后可随时向保司申请将保单按指定比例拆分成多张独立子保单,并分别为每张子保单变更不同的受保人,精准实现财产定向分配。
五、 常见问题解答(FAQ)
Q1:内地理财险不能变更被保险人,投保时该如何规划?
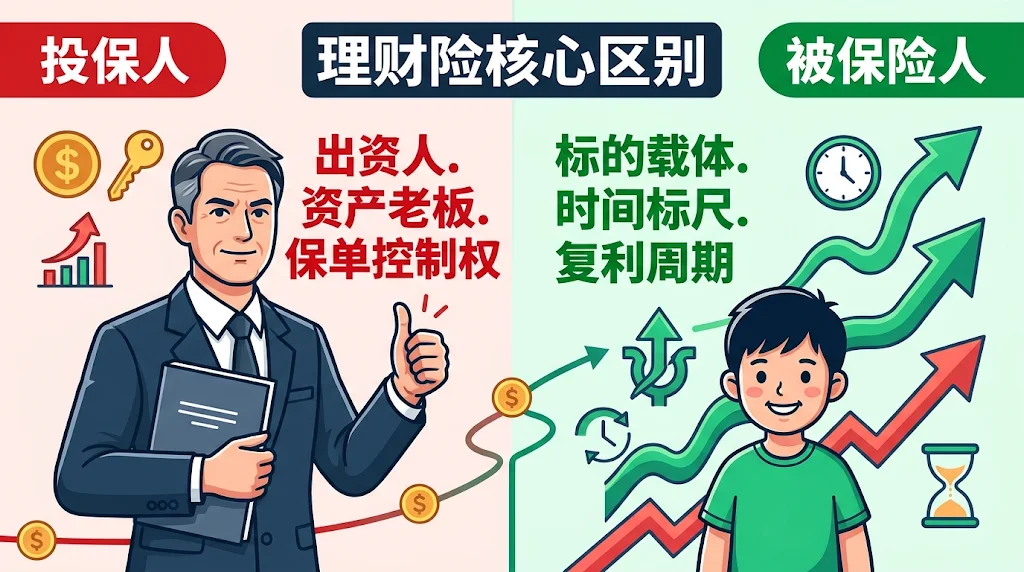
A: 建议遵循“投保人选长辈,被保险人选晚辈”的原则。例如由父母作为投保人(掌握保单现金价值提取和退保控制权),让年幼的子女作为被保险人,从而最大限度拉长保单的复利增值周期。
Q2:香港储蓄险变更受保人会影响保单的预期收益吗?
A: 不会。变更受保人仅改变保单的保障期限(随新受保人终身延续),保单原有的保单年度、已累积的保证现金价值、复归红利及终期分红均完整保留,不受任何减损。
Q3:香港保单变更受保人时,需要缴纳手续费吗?
A: 目前香港绝大多数主流保险公司均免费提供变更受保人、指定第二受保人及保单拆分服务,只需通过线上客户门户或提交书面申请即可办理。
六、 总结:如何根据需求选择?
- 选择内地理财险:如果您追求合同白纸黑字写明的确定性固定利率,且资产规划周期主要围绕单代人的养老补充或明确的单向身故传承,内地的增额终身寿险或养老年金险是稳健之选(投保前务必选定年轻的被保险人)。
- 选择香港理财险:如果您有多代财富传承、跨生命周期复利滚存、多币种资产配置,或应对未来家庭结构变化(如二胎分配、婚前财产隔离)的需求,具备“无限次变更受保人 + 第二受保人 + 保单拆分”功能的香港储蓄分红险,将为您提供更灵活的家族资产管理架构。