在配置增额终身寿险、养老年金险或香港多元货币储蓄分红险时,很多人在填写投保单的瞬间都会产生困惑:“保单上的‘投保人’(香港称‘保单持有人’)和‘被保险人’(香港称‘受保人’)理财险投保人和被保险人的区别是什么?如果我给孩子买理财险,这两个角色该怎么填?”
在保障型保险(如重疾险、医疗险)中,这两个角色的差异主要体现在“谁交钱、谁生病理赔”;但在具备金融资产属性的理财型保险中,投保人与被保险人的设定,直接决定了“谁掌握这笔钱的绝对控制权”以及“保单能增值多少年”。选错架构,不仅可能导致资金使用受限,甚至在未来引发家庭财产纠纷。
本文将从法律权利、现金价值归属、保障周期及实战配置四大维度,为您彻底讲清理财险中投保人与被保险人的核心区别。
一、 一句话概括:一个是“资产老板”,一个是“生命载体”
为了快速建立认知,我们可以用最通俗的商业逻辑来定义这两个角色:
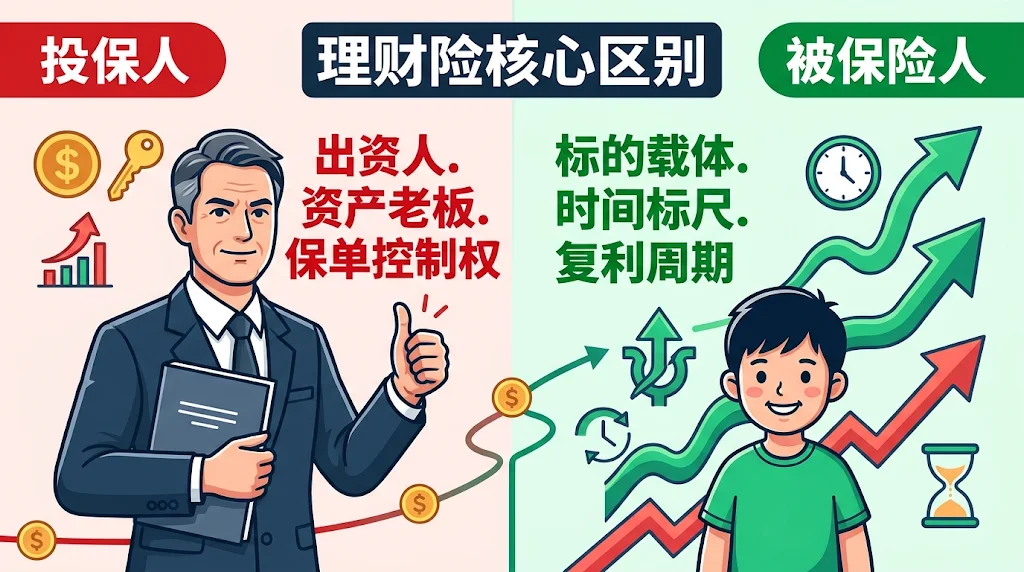
- 投保人(保单持有人 / Policyholder):是保单的“出资人”和“实际控制人”。只要投保人在世,保单的现金价值(账户里的钱)在法律上就属于投保人的个人财产。怎么领钱、何时退保、把身故金留给谁,全由投保人说了算。
- 被保险人(受保人 / Insured):是保险合同的“标的载体”和“时间标尺”。保险合同的有效期与被保险人的生命绑定——只要被保险人活着,保单的现金价值就可以按照合同约定的复利持续滚存;一旦被保险人身故,合同即刻终止(除支持变更受保人的香港保单外)并触发身故理赔。
二、 核心权利对比表:投保人 vs 被保险人
| 对比维度 | 投保人(保单持有人) | 被保险人(受保人) |
| 核心身份 | 合同签约方、保费支付者、资产控制人 | 保险保障对象、合同存续的生命标尺 |
| 保单现金价值归属 | 归投保人所有(属于投保人名下的金融资产) | 不归被保险人所有(仅作为生命计算依据) |
| 减保 / 领钱 / 退保权 | 拥有最高决定权(无须经过被保险人同意即可提取现金价值) | 无权操作(不能私自退保或从保单账户提领现金) |
| 指定 / 修改受益人 | 有权变更(须书面通知保险公司并征得被保险人同意) | 拥有同意权(涉及身故受益人变更时需被保险人签字确认) |
| 生存金 / 年金领取权 | 若未特别指定,常规保单现金价值提领归投保人 | 年金险中的“生存保险金”默认由被保险人本人领取 |
| 保单贷款权 | 拥有贷款权(可用保单现金价值向保司申请低息贷款) | 无权申请 |
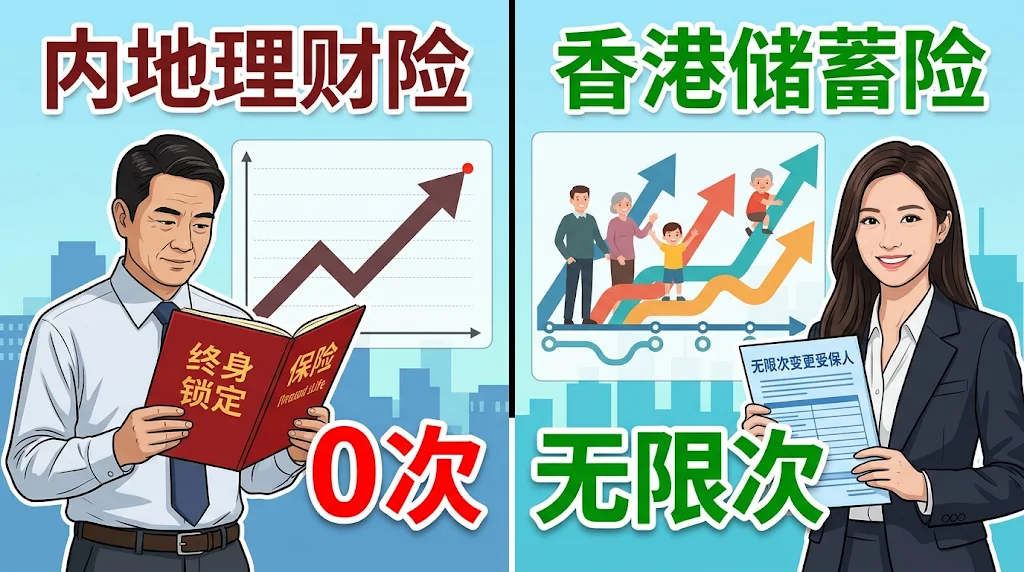
| 角色变更灵活性 | 随时可变更(内地与香港保单均支持中途更换投保人) | 内地不可变更;香港支持无限次变更 |
三、 深度拆解:理财险中两者的四大本质区别
1. 资产控制权不同:谁能动用保单里的钱?
在理财险中,保单账户里不断增长的“现金价值”才是核心资产。根据《保险法》及司法实践,保单现金价值的所有权归属于投保人。
- 实战场景:假设母亲作为投保人,为成年儿子(被保险人)购买了一张100万元的增额终身寿险。几年后,母亲需要资金周转,她可以凭自己的身份证直接向保险公司申请“减保提现”或“全额退保”,完全不需要经过儿子的同意。反之,如果儿子想偷偷把保单退保拿钱,保险公司会直接拒绝,因为儿子只是被保险人,对保单现金价值没有任何处置权。
2. 决定保单增值周期的逻辑不同
理财险的核心魅力在于“时间复利”,而复利能滚存多久,取决于被保险人的寿命,与投保人的年龄无关。
- 实战场景:70岁的爷爷想做财富传承,如果爷爷自己既做投保人又做被保险人,那么一旦爷爷在85岁百年归老,保单就会在15年后终止并理赔,复利周期较短;但如果由70岁的爷爷做投保人,10岁的孙子做被保险人,即便爷爷在85岁离世(届时可通过变更投保人将保单控制权移交给儿子或已成年的孙子),只要孙子健康长寿活到90岁,这张保单就能在免税复利池中连续滚存整整 80年。
3. 涉及“婚前财产隔离”时的法律效果不同
高净值家庭经常利用理财险为子女做婚前财产规划,此时投保人与被保险人的组合方式将直接影响隔离效果:
- 最优架构(父母做投保人 + 子女做被保险人):这是最严密的资产隔离架构。因为在子女结婚后,保单的投保人依然是父母,保单现金价值依然属于父母的个人财产,绝对不会转化为子女的夫妻共同财产。哪怕未来子女不幸面临婚姻变故,配偶也无权分割这张保单的现金价值。
- 风险架构(子女自己做投保人兼被保险人):如果父母直接把钱转给子女,让子女自己做投保人购买理财险,一旦子女婚后发生减保提现或资金混同,在离婚诉讼中就可能面临被认定为夫妻共同财产的风险。
4. 遭遇债务或身故时的处理机制不同
- 如果投保人先身故(被保险人在世):保单不会终止!由于投保人去世,这张保单的现金价值会作为投保人的“遗产”进行继承分割,并由新的继承人接任成为新投保人,继续持有并管理这张保单,直到被保险人身故为止。
- 如果被保险人先身故(投保人在世):
- 内地理财险:保险合同即刻终止,保险公司将身故保险金赔付给保单上指定的“身故受益人”(注:身故理赔金不属于遗产,无需用于清偿被保险人生前债务)。
- 香港储蓄险:如果提前指定了“第二受保人”,原受保人身故后保单不会终止,而是由第二受保人自动接棒,保单继续有效并持续复利增值。

四、 实操指南:不同家庭需求该如何设置角色?
明白了投保人和被保险人的区别后,在实际配置理财险时,建议直接套用以下三种黄金组合:
- 个人养老规划(自己给自己买):
- 投保人:自己 | 被保险人:自己 | 身故受益人:配偶/子女/父母
- 逻辑:自己出钱、自己控制、自己领养老金,百年之后通过指定受益人实现免税定向传承。
- 父母为子女储蓄教育金 / 婚嫁金:
- 投保人:父或母 | 被保险人:子女 | 第二投保人:配偶(另一方家长)
- 逻辑:父母牢牢掌握资金控制权(防止孩子成年后乱花钱),同时利用孩子年轻的优势拉长复利时间。建议附加“第二投保人”条款,万一主投保人意外身故,保单控制权可直接平滑过渡给配偶,避免进入复杂的遗产公证程序。
- 隔代财富传承(祖辈留给孙辈):
- 投保人:祖父母 | 被保险人:孙子女 | 第二投保人:子女(孙辈的父母)
- 逻辑:老人生前掌握资金绝对支配权,百年后通过第二投保人机制将保单管理权移交给中间一代,同时让资产依托孙辈的生命周期实现跨世纪复利增值。

五、 常见问题解答(FAQ)
Q1:投保人和被保险人必须是同一个人吗?
A: 不是。投保人和被保险人可以是同一个人(自保),也可以是不同的人(他保)。但在为他人投保时,必须符合《保险法》规定的“可保利益原则”,即投保人与被保险人之间只能是配偶、子女、父母,或者与投保人有抚养、赡养关系的家庭其他成员。
Q2:理财险买完之后,投保人可以中途更换吗?
A: 可以。无论是内地理财险还是香港储蓄险,在保单有效期内,原投保人均可以向保险公司申请变更投保人(通常需新旧投保人及被保险人三方签字确认)。例如父母年迈后,可以将投保人变更为已成年的子女,正式移交保单控制权。
Q3:给未成年子女买理财险,保额有上限限制吗?
A: 有。根据内地金融监管规定,为防范道德风险,未成年人作为被保险人时,身故保险金赔付存在限额(10周岁以下不超过20万元,10至17周岁不超过50万元),但保单现金价值的增长不受此限额影响,且身故理赔时通常按“已交保费与现金价值较大者”赔付,不受上述20万/50万的限制。
六、 总结
在配置理财型保险时,请务必牢记这句核心口诀:“投保人管钱,被保险人管时间”。
- 想把资金控制权握在谁手里,就把谁设为投保人;
- 想让这笔钱按照复利滚存多久,就把最年轻、最健康的家庭成员设为被保险人。
只有理清了投保人与被保险人的权责边界,才能真正发挥出理财险在稳健增值、婚姻资产隔离与多代财富传承中的最大价值。