为什么去香港买重疾险?

我买的是保诚的加倍保重疾险,去之前在网上搜了好多资料,每天都在看各种关于香港保险的文章,现在搞定这件事,也终于舒了一口气了。

我还和朋友去打了九合一的HPV疫苗,也是那个硕士顾问帮预约好的,据说是和保诚合作的老牌诊所,一共三针,两个月后再去打第二针,又能再去买买买了。

一,为啥去香港买保险呢?

近几年身边的人都慢慢有了保险的意识,前年我老妈在内地帮我和我弟都买了一份很综合的保险,人寿大病医疗意外都有的,一年交八千多,是跟一个熟人买的。但是今年发生了一件让我很恼火的事,今年去续交保费的时候,我被告知去年没交保费,所以过去一整年这份保险是暂停的没有用的!明明去年我和我弟的保单是一起缴费的,我弟的交上了,我的却没交上,真是服了。还好我去年都身体健康,没发生什么事情,但是万一发生了什么,我这份保险却是一点用都没有。

上个月和朋友提起这件事,朋友就跟我推荐了香港的保险,因为她去年6月份刚去香港的保诚买过,给孩子做了一个教育金储蓄,说那边特别规范,她的顾问也特别尽责,随时都有问必答,最重要的是她可以有一个自己的账号,看到所有关于保单详细的信息,比如什么时候该缴费啦、每年的分红收益等等。

然后我就自己上网搜,发现香港保险真的挺火的,很多相关的帖子,我发现香港的保险不像内地,那边分的很清楚,大病就是大病险,医疗就是医疗险,人寿就是人寿险,还有储蓄方面的。看了网上大家分享的一些经验,以及朋友的推荐,跟老公商量之后,我就初步敲定了去香港买保险的想法,而且还有很多优点,美金资产、收益更高、法律健全、国外也可以理赔、保额会增长等等。

二,找的顾问

我找了三个人:有个在理财中介工作的同学、网上找的友邦的顾问,以及我朋友推荐的保诚的顾问。

在中介工作的同学说他们公司是跟香港的保险公司合作的,可以卖不同保险公司的产品,到时看我觉得哪个产品好就帮我联系那个公司的保险经纪人。后来想想还是觉得不靠谱,毕竟这是一辈子的保障,万一以后要理赔什么的,中间多了一层中介也麻烦很多,就像在别的店买苹果手机,售后服务总归还是跟专卖店不一样的,所以我还是决定直接通过香港保险公司的员工买。那么友邦的还是保诚的呢?因为之前了解到香港最好的保险公司就是这两家了,所以只找了这两家公司的顾问。

其实我内心还是更倾向保诚的。因为我之前提到的我内地保险遇到的事,就对内地保险有点抗拒,而内地是有友邦的,虽然友邦的顾问跟我说香港的跟内地的是没有关系的,但内心还是一直有点抗拒。。。然后老公帮我去香港保险业网站查了两个公司的业绩,这几年业绩排名第一的都是保诚,另外保诚的历史很长,还理赔过泰坦尼克号,我们最终决定就选择保诚了。

朋友推荐的保诚的顾问真的是很不错,特别乐观上进的女孩子,是在香港毕业的硕士,年纪不大,但是做事认真靠谱,一直很耐心的回答我各种问题,有一次还聊到了晚上十一点多,哈哈。而且我也更倾向于找一个年轻的顾问,因为明年或者后年我们有了孩子之后还要帮孩子买,所以年轻点的顾问可以陪伴我们更久吧,以后大事小事还得麻烦她呢。

三,买的重疾险

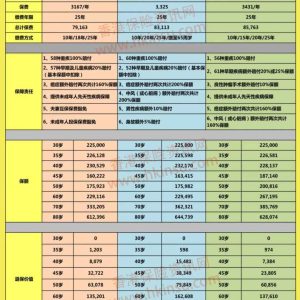
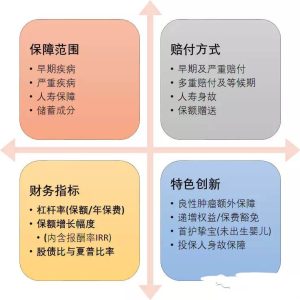
我这次只买了一份重疾险,打算等以后有宝宝了再帮宝宝做一份储蓄。保诚有两个重疾险是很热门的,一个是赔一次的,还有一个是可以赔多次的。赔多次的那个会贵一点,但是包含的疾病种类也更多,想了想还是决定选赔多次的。我今年29岁,买的是7万美元保额的,加上保诚现在有活动前十五年赠送50%保额,所以初始的基本保额是十万多美元,保额还会每年增长,我是交25年的,每年大约交一万五人民币。感觉真的挺划算的,每年交一万多,万一生病可以赔七十多万,不过当然不会希望自己生病啦,只是要趁早做好保障。另外这份保险还有储蓄成分,如果一直没生大病,等退休之后退保还能拿回一大笔钱。之前详细了解后就果断退了内地的保险,拉上朋友直奔香港去了!

我们是专业香港保险公司代理人 香港保险资讯网成立于2015年,累计访客突破千万次,非内地第三方,属于香港保险公司高管团队,为您提供香港保险咨询、投保、售后服务。
可以的。 内地居民可合法赴港购买香港保险,但必须亲自在香港境内签署投保文件及缴付保费。在内地境内“地下”签署的保单(俗称地下保单)属于无效保单,不受法律保护。
不会。 内地居民购买香港保险,在香港不需纳税(无资本利得税、无遗产税),内地暂无针对境外保单红利的成熟征税代扣渠道。
可以的。内地人能够购买香港储蓄保险(理财险)、香港重疾险、香港高端医疗保险、意外险、部分保险公司的定期寿险等。
赞 (0)
上一篇 2017-02-20 12:09
下一篇 2017-03-13 23:19

更多相关内容

  • 2019年年中盘点香港重疾险产品

    香港保险市场向来“你方唱罢我登场”,各大香港保险公司的新品,一般都是对竞争对手产品进行补充和创新,以保持对竞争对手的优势压制,都是2019行至年中,香港保险资讯网承前启后,以客观中立不吹不黑的态度,盘点分析当下香港重疾险江湖,希望对关注港险…

    2019-07-01
    72.4K
  • 香港重疾险:意外导致的重疾是否受等待期限制?

    我们知道香港重疾险的优点,例如:保费便宜、保单有分红、保障范围广等,最近我们接到客户询问如下问题: 重疾险,对于重疾保障,有90日的等待期。这是保险公司的免责期。如果再90日之内就不幸发生了重疾理赔或者可能导致重疾理赔的相关病况,保险公司是…

    2020-04-09
    65.1K
  • 香港重疾险保额递增 不带分红的重疾险就是耍流氓!

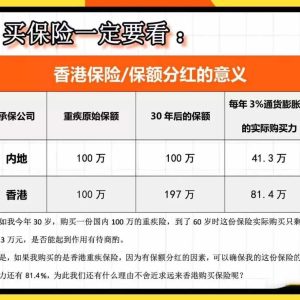
    内地保险业内有这么一句话“重疾险只能应付未来10-20年,之后要再次购买重疾险”,这句话的背后不是说内地重疾险不是终身保障的,而是10-20年后现在购买的保额满足不了医疗的需要,因为内地90%以上的重疾险保额是固定的,没有考虑通货膨胀及医疗…

    2019-12-13
    70.4K
  • 面对癌症:香港重疾险的六大作用

    全世界死亡人数中,66%的人死于重大疾病;30-45岁患上重大疾病的几率超过15%。卫生部统计报告称,人一生罹患重大疾病的概率高达72% 。事实上,人一生罹患重大疾病的概率还可能高于此,因为,真正寿终正寝的人很少,排除意外或自杀等死亡因素,…

    2018-01-24
    47.8K
  • 香港重疾险:常见疾病投保注意事项(甲型肝炎、乙型肝炎)

    很多人在投保香港重疾险的时候可能都不是完全健康,或者都是在有了一些“小毛病”之后,才有了投保健康类保险的意识。没有关系,这个系列将会帮助大家很快地找到相关疾病的对应办法,让你对于自己的健康有全面的认识。 今天讨论的是肝炎,并且对于典型的两类…

    2018-04-26
    55.8K
  • 配置香港重疾险等于保障+人寿+储蓄

    香港重疾险凭借多项优势备受到大陆土豪及中产的青睐,许多朋友不知道的是,除了保障范围广,免责条款少及理赔宽松以外,香港重疾险还有分红高的优势。 什么是重大疾病? 重大疾病就是: (1)长期不能参加工作 (2)需要长期住院治疗 (3)需要大额医…

    2018-10-10
    54.0K
  • 当前香港热门重疾险比较和购买选择

    买香港重疾险,三款香港最热门的产品友邦「加裕智倍保」、宏利「活耀人生」、保诚「守健康危疾加护保」。 更多具体数据比较 1、 0岁男,15万美金保额,25年交 2、30岁男,15万美金保额,25年交 3、40岁男,15万美金保额,25年交 &…

    2019-01-08
    91.7K
  • 几种香港重疾险保障期条款

    现在香港重疾险基本都是保终身,但是这里面也有一些其他的有关保障期条款,例如骨质疏松骨折、不能独立生活、全残等。今天我们就这些保障期给大家详细介绍。所谓危疾保险,当受保人患上指定并符合保单定义的疾病时,保险公司就会作出一笔过赔偿,因应疾病的严…

    2018-10-06
    84.1K
  • 搞清楚这些问题 再买香港重疾险不迟

    1、重疾到底是怎么定义的? 重大疾病保险所保障的“重大疾病”通常具有以下三个基本特征: ①病情严重:会在较长一段时间内严重影响到患者及其家庭的正常工作与生活; ②治疗费用巨大:此类疾病需要进行较为复杂的药物或手术治疗,需要支付昂贵的医疗费用…

    2016-06-20
    57.5K
  • 理性看待香港重疾险产品竞争

    最近一直考虑为自己加一份危疾保障。5月底的时候,觉得宏利的「活耀人生危疾保」比较不错,就通过朋友找到了一位口碑好的代理人。 当时,香港友邦(AIA)还没有升级自家的「加裕倍安保(加强版)」。在当时看来,宏利的额外癌症200%赔偿,及额外心肌…

    2017-06-13
    55.5K

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

Important Insurance Updates and Data Index