摘要:随着跨境资产配置的普及,越来越多投资者选择配置香港保险(如分红储蓄险、重疾险、高端医疗险等)。然而,不少投保人最关心的核心问题莫过于:香港保险收益到底要不要交税?内地居民和香港居民分别面临怎样的税务政策?居民个人所得税(CRS)及遗产税如何规定? 本文将为您全方位拆解香港保险在不同政策框架下的税务事实,助您合规实现资产保值增值!
引言:为什么“香港保险与税务”成为热门话题?
在全球经济波动与税收透明度(CRS,共同申报准则)普及的背景下,“资产合规”与“税务规划”成为了高净值人群以及中产家庭最为关注的焦点。
香港凭借其低税率、无遗产税、无 capital gains tax(资本利得税)等制度优势,成为了全球资金避险与财富传承的港湾。然而,作为内地居民或跨国生活人群,购买香港保险后获得的保单分红、理赔金、退保金以及身故赔偿金,到底需不需要向当地税务机关申报和纳税?
下面我们将从香港当地税制、中国内地税制、CRS国际税收情报交换三大维度,为您系统梳理。
一、 香港当地税制:香港保险收益在香港要交税吗?
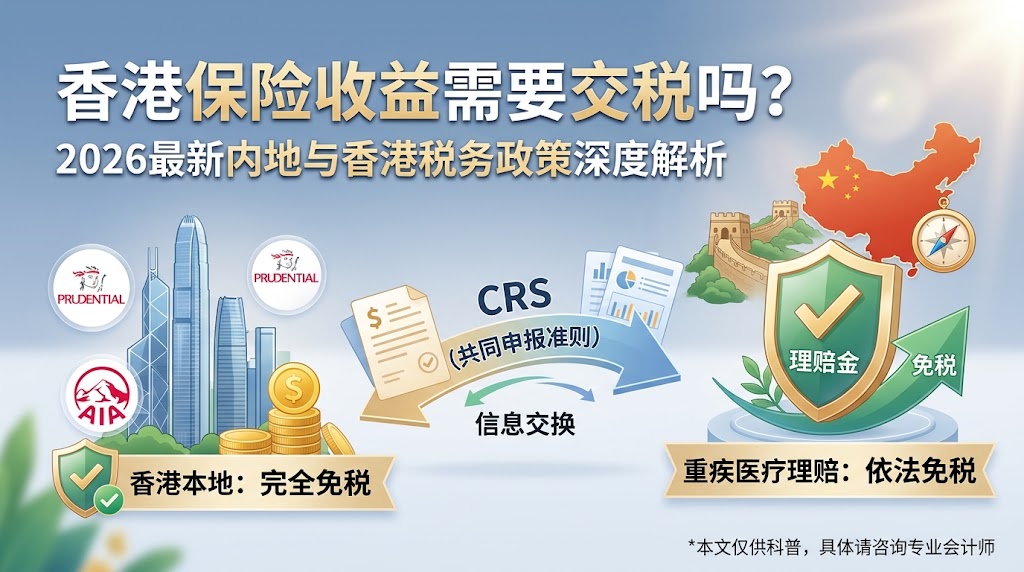
答案非常明确:在香港本地,香港保险的相关收益完全无需缴纳任何税款!
香港实行的是极简的“属地主义税制”,其主要税种仅包括薪俸税(个人所得税)、利得税(企业所得税)和物业税。
- 免征资本利得税(Capital Gains Tax):香港保险(如多元货币分红险)产生的保单红利、投资收益、退保现金价值增值,在香港均不属于应税收入。
- 免征遗产税(Estate Duty):香港早在2006年就已正式取消遗产税。保单受益人领取的身故赔偿金(Death Benefit),在香港不产生任何遗产税费。
- 免征印花税与赠与税:保单变更受益人、指定受托人或进行跨代继承时,无需缴纳赠与税或印花税。
因此,无论您是香港本地居民还是非本土访客,在香港境内,保单收益是100%免税的。
二、 中国内地税制:内地居民持有香港保险需要交税吗?
对于居住在中国内地的投保人而言,税务判定遵循的是《中华人民共和国个人所得税法》及相关规定。我们需要将保险收益分为“保障型理赔金”与“分红储蓄型收益”两类来看待:
1. 医疗与重疾理赔金(免税)
- 政策规定:根据《中华人民共和国个人所得税法》第四条第四款规定:“保险赔款免征个人所得税”。
- 实际操作:如果您购买的是香港的重疾险、高端医疗险或意外险,因疾病或意外获取的保险赔款,在内地属于法定免税收入,无需申报缴纳个人所得税。
2. 身故赔偿金与遗产税(目前无遗产税)
- 遗产税现状:中国内地目前尚未开征遗产税。
- 财富传承优势:指定受益人的人寿保险金不属于被保险人的遗产,不仅避免了复杂的继承权公证手续,而且未来即便开征遗产税,定向传承的保单金通常也具备极强的隔离作用。
3. 分红储蓄险收益(退保金/提领现金/红利)
对于储蓄分红险(如退保提取的现金价值、每年定期提取的养老金/教育金):
- 资本利得与偶然所得:内地税法规定,个人通过金融产品获得的资本利得或利息、股息、红利所得需缴纳 20% 的个人所得税。但在实际执行中,目前税务部门并未对个人购买境外人寿保险所获得的保单分红或提领收益建立普遍征税机制。
- 合规提醒:保单收益转回内地银行账户时,主要受合规的外汇管理与银行合规审查(如资金来源合法性证明)约束,而非直接扣税。但在未来全球税收一体化趋势下,建议投资者保留好原始投保资金来源凭证。
三、 CRS(共同申报准则)对香港保险有何影响?
很多投保人常问:“香港保险不是会通过 CRS 交换信息吗?交换了是不是就要交税?”
这里存在一个常见的认知误区:信息交换(CRS)不等于直接征税。
1. 什么是 CRS?
CRS(Common Reporting Standard)是全球范围内用于打击跨境逃税的金融账户信息交换机制。香港与中国内地早在2018年就已正式启动了税务情报自动交换。
2. 香港保单的哪些信息会被交换?
香港的现金价值保单(储蓄险、分红险、年金险等具有储蓄性质的保单)属于金融账户范畴。保单的现金价值、退保金、保单红利以及身故赔偿金等信息,会被保险公司汇总并由香港税务局自动交换给保理人的税务居住地(如中国内地税务机关)。
3. 被交换了会怎样?
CRS 交换的核心目的是提高信息透明度,帮助各国家/地区的税务部门掌握本国税收居民的海外资产状况。正如前文所述,由于内地目前对个人持有境外保单的红利收益尚无明确追缴个人所得税的具体实施细则,CRS 交换并不意味着您的保单收益会自动被征税,其主要作用在于合规监管与防范洗钱行为。
四、 常见热点问题解答(FAQ)
Q1:香港保险提领收益汇回内地,会被银行按“境外收入”扣税吗?
不会。内地银行在接收境外汇入款项时,主要审查的是资金性质(是否为本人保单提领/理赔款)以及合规证明,银行本身并非税务代扣代缴机关,不会自动扣除个人所得税。
Q2:美籍华人或有美国绿卡的人购买香港保险,要向美国 IRS 纳税吗?
要。美国实行“全球征税”(FATCA 美国海外账户税收合规法案)。美税居民的香港保单现金价值增值部分需要遵循美国税法申报(如 FBAR 和 FATCA 申报),其分红可能产生相应的美国所得税责任。因此美籍人士投保前务必咨询专业的美国执业会计师(CPA)。
Q3:香港保险如何实现财富“合法隔离”与“避税避债”?
香港保单具备法律上的独立性。通过指定明确的保单受益人(如子女、配偶),身故赔偿金可实现定向给付,不经过法定遗产继承程序;同时,利用保单的分拆功能与货币转换功能,可有效进行长期资产隔离与家族财富平稳传承。
总结:如何合规做好香港保险的资产规划?
综上所述:
- 香港本地:对任何保单收益均完全免税。
- 中国内地:重疾与医疗理赔款依法免税;遗产税目前未开征;分红储蓄险提领目前在操作层面暂无征税细则。
- 长远建议:资产配置应始终以“合法合规”为前提。购买香港保险时,应确保投保资金来源清晰、合法,并选择持牌且专业的保险经纪人进行全盘税务与家族传承规划。


